炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:摩根基金洞察)
概览
股票市场通常能够消化由经济增长带动的债券收益率逐步上升,但债券收益率快速变化对市场造成的冲击较大。
短期而言,债券收益率变化的速度对市场至关重要,但其绝对水平也可能限制经济增长。
随着盈利预期时间延长,加上更多企业盈利增长要到未来才实现,成长股占比较高的股票指数对债券收益率上升或越来越敏感。
2026年迄今大部分时间,美国股市大致未受美国债券收益率上升的影响。尽管面对各种冲击,美国经济仍保持稳步增长;人工智能相关资本开支也保持强劲,为企业前景及盈利提供支持。截至2026年8月13日,10年期美国国债收益率较年初上升50个基点,美股代表指数标普500指数于收盘创历史新高。
然而,表面平静之下,股市对债券收益率变动已变得更加敏感。这些变化反映美国通胀前景不明朗,以及成熟市场央行正重新考虑在本轮紧缩周期内,是否需要进一步采取政策行动。值得注意的是,股市的反应不仅取决于债券收益率上升本身,也取决于背后的原因及上升速度。
美债收益率上涨的原因:期限溢价回归
多项因素正推动美国长期债券收益率上升,包括市场对美国债务可持续性及财政赤字的担忧、能源价格带动的通胀压力、日本国债收益率上升造成的全球溢出效应,以及人工智能相关资本开支带动今年投资级别债券发行量增加等,从而加剧了资金竞争。
主要推动力来自债券实际收益率上升,而非通胀预期升温。这显示,在财政赤字扩大及债券供应可能增加的背景下,投资者正要求更高的补偿,以应对额外的久期风险,并越来越要求就财政风险获得补偿,而非单纯因通胀预期而重新定价。
本质上,这反映了期限溢价正在回归。随着各地区央行不再压低收益率、经济增长保持韧性,加上美国及全球多个地区的通胀持续高于目标水平,市场正调整定价,以反映较高的名义增长,并重新评估长期债券收益率应处于的水平。
为何债券收益率波动速度至关重要?
从历史经验来看,当债券收益率达到某些水平时,对股市的影响会变得更加显著。这些临界点会随时间改变,并取决于当时的经济及通胀环境。自2000年以来,当10年期美国国债收益率接近5%时,其与股票市场的回报便呈现越来越强的负相关性。虽然债券收益率的初始水平也与市场表现有关,但股市对债券收益率上升的反应,更大程度上取决于其变化的速度。
2013年,时任美联储主席伯南克(Ben Bernanke)的国会证词引发所谓的「退市恐慌」(taper tantrum)。当时,市场因应美联储可能放慢量化宽松计划下每月买债步伐的消息作出反应。其后一个月内,10年期美国国债收益率上升50个基点,标普500指数则下跌5.0%。由于初始水平较低,10年期美国国债收益率从3个月低位回升,相当于接近6个标准偏差的变化。
虽然这属于较极端的情况,但历史数据分析显示,当10年期美国国债收益率在3个月内的波动幅度超过2个标准偏差时,股市往往难以消化这种剧烈的利率变化(图表)。
图表:债券收益率无序上升,股市更难消化
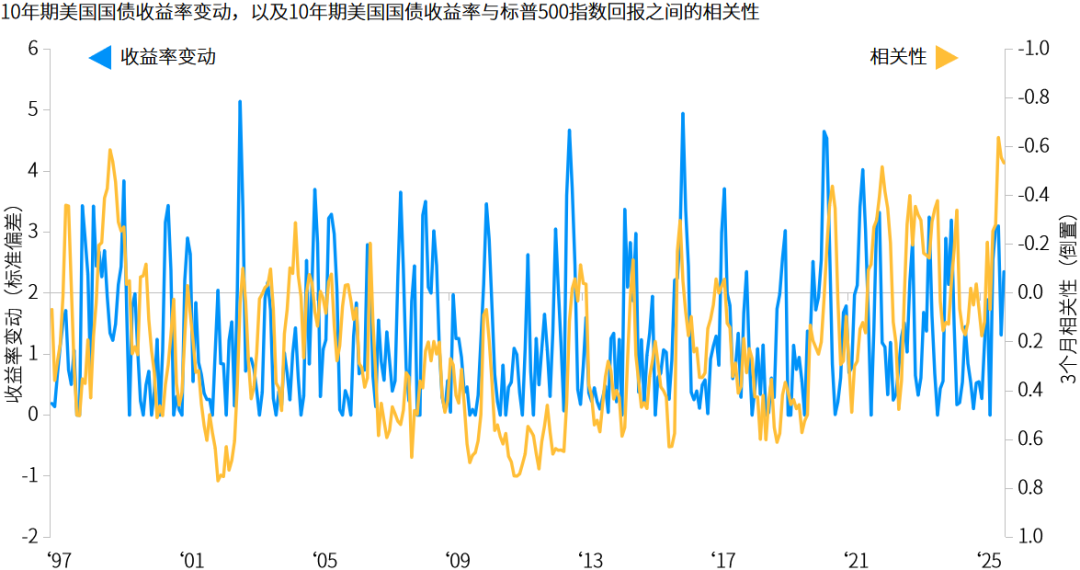 资料来源:FactSet、标准普尔、摩根资产管理,数据区间:1997年11月-2026年7月。
当收益率水平成为经济增长的障碍
不论债券收益率以多快的速度攀升,其绝对水平最终都可能限制经济活动。政府债券收益率决定资本成本,从而影响企业借贷成本、按揭利率,以及新投资项目所采用的折现率。
债券收益率逐步上升,如果最终上升到与快速上升相同的水平,其收紧金融状况的程度将相似,但期间对市场造成的冲击较小。即使收益率上升是由较有利于经济增长的因素带动,若这种情况持续足够长时间,最终也可能损害经济增长前景。
由成长股主导的市场
尽管历史经验可以为当前市场提供参考,但股票市场组成的转变,可能会影响债券收益率与股票回报之间的互动关系。随着部分股票指数越来越偏重成长股,美国等市场的股票对债券收益率上升的敏感度可能已增加。过去十年,科技板块在标普500指数中的权重已由20%升至接近40%。
处于人工智能主题核心的企业,其盈利高度集中于未来,与长久期债券相似。随着人工智能资本开支周期推动市场中具备较长久期特征的股票占比增加,相关指数的久期也随之延长。
这可能使得股票估值对债券收益率及实际收益率的上升更加敏感,因为债券收益率上升对未来盈利现值的影响较大。
投资启示
投资者不仅应关注债券收益率水平,也应关注债券收益率上升的速度及原因。债券收益率随经济增长保持韧性而逐步上升,通常较由债券实际收益率或期限溢价快速上升所推动的涨势更容易被股票市场消化。
我们认为,与过往的重大科技变革相比,人工智能周期目前仍处于起步阶段。这意味着未来多年或仍将持续进行资本投资,而这些投资有望从整体上支持企业盈利增长及支撑较高的估值。
然而,标普500指数中与人工智能相关的超大型成长股的权重有望逐步上升。这类股票的表现如同长久期资产,可能使得股票估值对债券收益率快速上升更加敏感。这再次凸显分散投资、估值纪律,以及着重于持续稳健现金流的重要性。
滑动查看重要信息
重要信息 – 摩根资产管理社交媒体披露
本社交媒体账号(“本账号”)发布的内容由摩根资产管理提供。
本账号发布的所有内容仅供参考,不构成对个人投资建议,或购买摩根大通集团(JPMorgan Chase & Co.)(摩根大通)股票、证券、金融工具、产品、策略或服务的要约或邀请。摩根资产管理不对第三方发布的任何内容承担责任。您在本社交媒体平台(“本平台”)发布的所有信息均可供他人查阅。
摩根大通通常不会要求您在本平台发布任何个人或机密信息,您也不应发布此类信息。例如,您不应披露您的财务信息,社会保障编号、账户号码、密码或个人识别码(PINs)等信息。请勿使用本平台进行交易指示、提出问题或作出任何要求。我们在本平台的任何交流,不会更改、变更或替代任何您作为客户与摩根大通或其关联公司可能存在的任何协议。我们建议您直接与摩根大通的相关代表联系。摩根资产管理及代表其行事的第三方,在适用法律允许的范围内,有权收集、保存及管理您在本平台上主动公开的所有信息(包括来自您社交媒体档案中可识别的身份信息,以您选择公开的程度为限)。如您在本平台向摩根资产管理发出信息及/或点赞、转发、发表评论,即表示您同意上述信息的收集、保存及管理。
关于授权摩根资产管理员工的附加信息
发布内容中所表达的观点未必代表摩根大通的立场。发布内容中所提及的任何观点或策略可能并不适合所有投资者,也不应作为投资建议、指引或推荐。摩根大通不提供税务或法律意见,也不为第三方刊登的内容承担责任。个人经验、专业技能或发布内容,并不构成对未来业绩的保证。
非依赖关系
]article_adlist-->本账号发布的内容为摩根资产管理的出品,并非摩根大通研究部的出品。对金融市场趋势的意见、估计、预测及陈述属于发言人,可能变更且不另行通知。这些观点可能与摩根大通其他关联公司或员工的观点不同。过往信息仅供参考,不构成对未来业绩或成功的保证。摩根大通及其任何员工或关联公司均不对本账号所述观点的实现承担任何责任。我们相信本账号所载信息可靠,但不保证其准确或完整。摩根大通及其任何关联公司对因使用该等信息而产生的任何直接或间接损失不承担任何责任。本账号所述的任何观点未必适合所有人,我们建议您咨询具有相关资质的专业理财顾问,以讨论您的个人投资或财务需求。
摩根大通不对任何社交媒体平台的政策(包括但不限于隐私及安全政策及使用条款)负责。我们建议您仔细阅读社交媒体平台的政策,以获取进一步信息。任何对社交媒体的提及或参与,以及关注的用户及其任何行为,均不构成任何形式的认同。本账号发布内容可能包含链接至第三方网站的内容;本账号发布内容不构成对第三方网站的组织或活动的认同。请注意,我们未必会定期审核平台内发布的任何关于摩根大通及其任何关联公司的内容。本账号的内容未必代表摩根大通的观点或获得其认可。
法律实体、品牌及监管信息
“摩根大通”是JPMorgan Chase & Co.及其全球附属公司及关联公司的商业名称。摩根资产管理是JPMorgan Chase & Co.及其全球关联公司旗下资产管理业务的品牌。
请仔细阅读摩根大通关于本平台及/或相关移动应用程序使用社交媒体(例如发布评论及信息)的条款及隐私政策:
条款及细则-
www.jpmorgan.com/content/dam/jpm/global/disclosures/disclosure-notice/social_media_policy.pdf
隐私-
https://www.cifm.com/service/ETguide/rules/201908/t20190822_144519.html
www.jpmorgan.com/global/privacy
···
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
启泰网提示:文章来自网络,不代表本站观点。